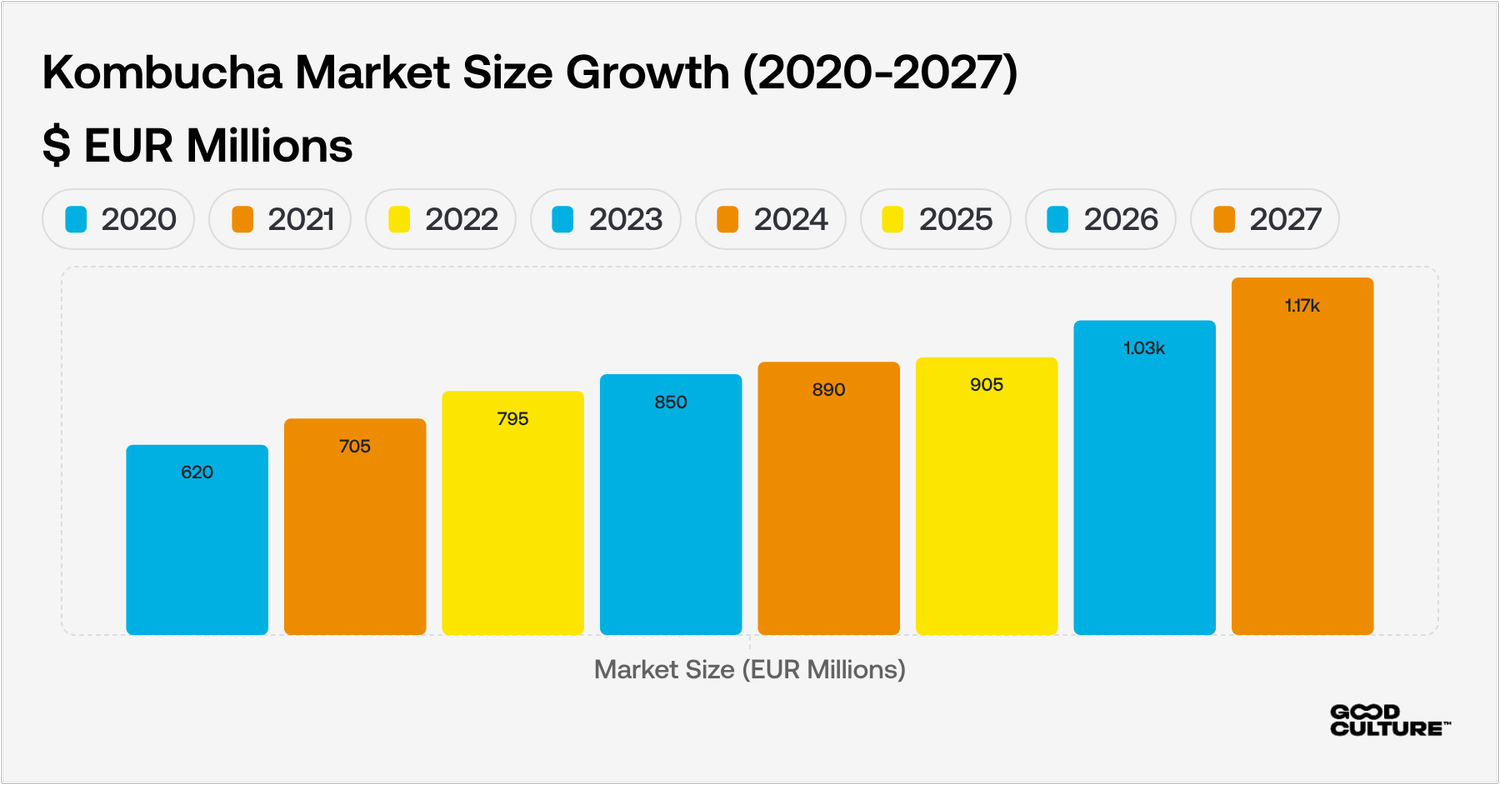
El mercado europeo de la kombucha alcanzó aproximadamente 905 millones de euros (1020 millones de dólares estadounidenses) en 2025, con un crecimiento anual de alrededor del 13,4 %.
Pero esto es lo que diferencia fundamentalmente a Europa de Norteamérica: el 60 % de los europeos aún no sabe qué es realmente la kombucha.
Eso no es un problema. Es una oportunidad. De aquellos que no están familiarizados con la kombucha, el 85 % afirma que le gustaría probarla. La categoría está lejos de estar saturada. Los pioneros tienen un margen de maniobra del que las marcas norteamericanas ya no disfrutan.
¿La otra diferencia fundamental? Los consumidores europeos descubren la kombucha primero en cafeterías, bares y restaurantes, y luego la compran para llevar a casa. Es lo contrario de lo que ocurre en Norteamérica, donde se compra primero en tiendas minoristas. Esto cambia por completo la forma en que las marcas deben crear conciencia y distribuir sus productos.
Este análisis detalla lo que realmente está sucediendo en el mercado europeo de la kombucha de cara a 2026. Los cambios en los consumidores, la dinámica regional, el panorama competitivo y las oportunidades que son importantes si estás creando o desarrollando una marca en Europa.
Descargue nuestro informe gratuito Informe Global sobre la Kombucha 2026 para obtener información exclusiva sobre los cambios en los hábitos de los consumidores, las tendencias regionales y las estrategias de producción que le ayudarán a aprovechar la próxima ola de crecimiento.
Tamaño del mercado en toda Europa
El mercado europeo de la kombucha alcanzó aproximadamente 905 millones de euros en 2025. Alemania domina con una cuota de ingresos del 20,1 %. Le siguen el Reino Unido y Francia como los mercados de más rápido crecimiento, y se prevé que Francia alcance los 379 millones de dólares en 2033, frente a los 108 millones de dólares de 2024.
La kombucha alcohólica es el segmento de más rápido crecimiento. Se prevé que crezca a una tasa compuesta anual del 17,8 % entre 2025 y 2033. En comparación, la kombucha convencional crecerá un 13,4 %. La diferencia es importante. Indica dónde se está acelerando el interés de los consumidores europeos, especialmente en el Reino Unido y Alemania, donde la kombucha alcohólica se ha afianzado de verdad.
Pero el mayor cambio no se refleja en las cifras. Se trata de dónde se consume la kombucha y quién impulsa su adopción. Y esa historia no se parece en nada a la de Norteamérica.
El modelo Café Discovery que define la kombucha europea
Esta es la diferencia fundamental entre los mercados europeos y norteamericanos. Los canales de cafeterías y hostelería representarán el 60,8 % de la distribución de kombucha en Europa en 2024. No solo es una cifra superior a la de Norteamérica, sino que se trata de un modelo de negocio fundamentalmente diferente.
Los consumidores europeos descubren la kombucha de barril en los gastropubs de Londres, las cafeterías de Berlín y los bistros parisinos. Primero la prueban en un entorno social. Si les gusta, la buscan en Tesco, Carrefour o en su tienda ecológica local. Ese recorrido (descubrimiento en el sector hostelero → compra en tiendas minoristas) es lo contrario del modelo norteamericano, en el que los consumidores descubren las marcas en las neveras de Walmart.
Esto cambia por completo la estrategia de mercado. Las marcas que consiguen colocarse en cafeterías y bares generan notoriedad, lo que impulsa las ventas minoristas. Las marcas que se dirigen directamente al mercado minorista sin presencia en el sector de la hostelería tienen dificultades para dar a conocer su producto en mercados donde el 60 % de la población aún no sabe qué es la kombucha.
El Reino Unido lidera este modelo. La kombucha de barril en los pubs y cafeterías de Londres ha normalizado esta categoría entre los consumidores que nunca habían pisado una tienda de alimentos saludables. Francia le sigue de cerca. Las cafeterías parisinas posicionan la kombucha como una alternativa sofisticada al vino y al champán, especialmente entre los jóvenes que buscan un refresco refinado sin alcohol.
El panorama cafetero alemán es ligeramente diferente. Las cafeterías de Berlín y Múnich hacen hincapié en los beneficios para la salud y las credenciales orgánicas de la kombucha («bio», «vegana», «de origen local»). Estas certificaciones tienen una enorme importancia. El mercado de alimentos orgánicos de Alemania genera más de 1600 millones de euros al año, lo que crea una base de consumidores que realmente comprende y valora la kombucha orgánica certificada.
Para las marcas que se dirigen a los mercados europeos, la hospitalidad no es algo prescindible. Es el principal canal de descubrimiento. Primero hay que construir esas relaciones. Después vendrá la venta al por menor.
¿Qué opinan los consumidores europeos sobre la kombucha?
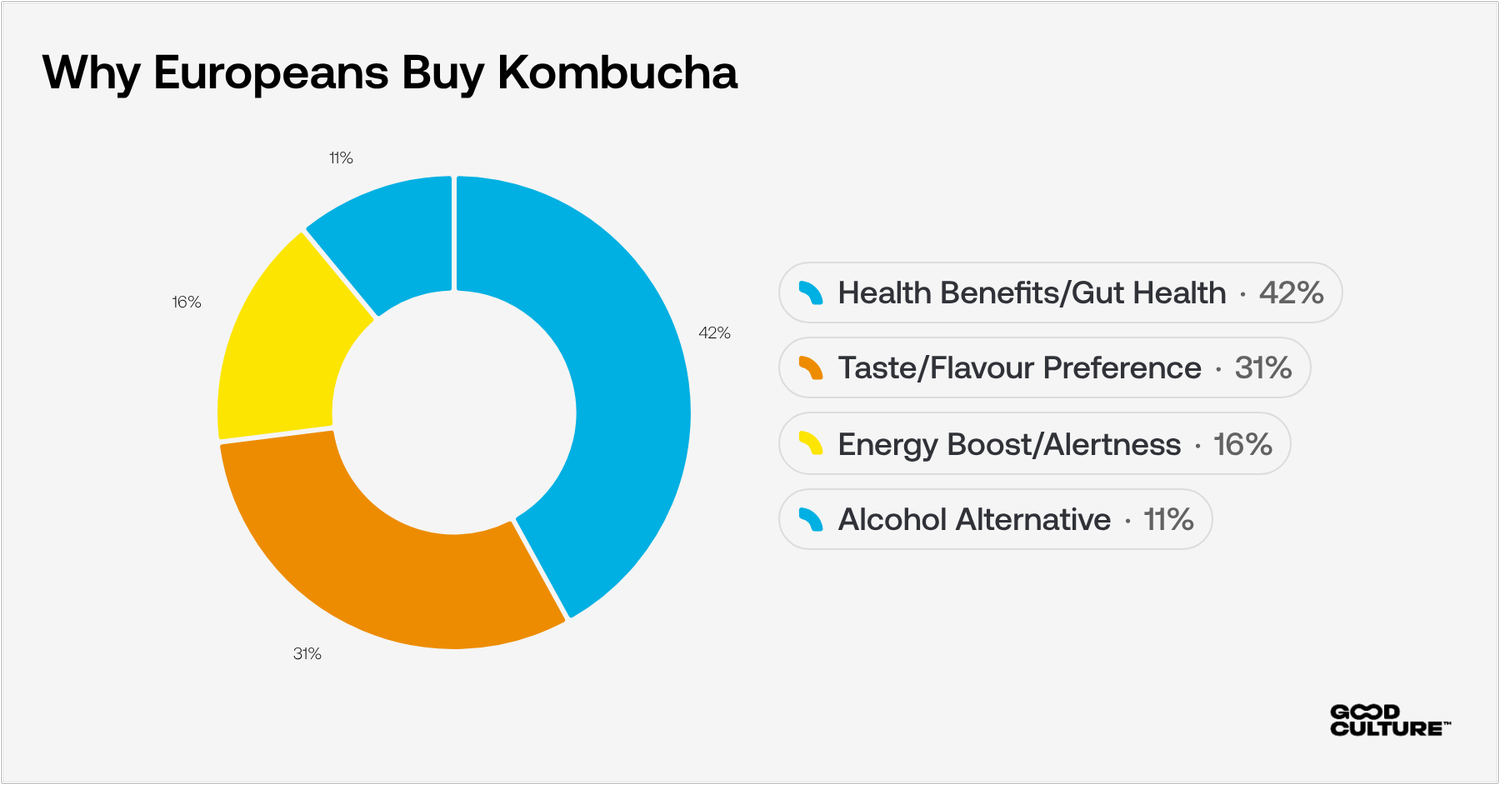
Las motivaciones de compra en Europa difieren de las de Norteamérica en aspectos importantes. Los beneficios para la salud siguen siendo el principal factor de compra, con un 42 %. Esto es significativamente superior a Norteamérica, donde ahora predominan el sabor y la curiosidad. Los consumidores europeos que descubren la kombucha siguen llegando a través de los canales de bienestar. Buscan probióticos, salud intestinal y beneficios digestivos.
Pero el gusto está aumentando rápidamente, con un 31 %. A medida que la categoría madura y el descubrimiento pasa de las tiendas de alimentos saludables a las cafeterías convencionales, los consumidores europeos se están volviendo más parecidos a sus homólogos norteamericanos. Eligen la kombucha porque sabe bien y, además, ofrece beneficios para la salud, y no al revés.
El posicionamiento alternativo del alcohol (11 %) es especialmente fuerte en el Reino Unido. Los consumidores británicos que buscan opciones funcionales con bajo contenido alcohólico en lugar de la sidra y la cerveza están impulsando su adopción más allá de los grupos demográficos tradicionales interesados en el bienestar. El éxito de la kombucha fuerte en los pubs del Reino Unido ha creado un efecto halo. La kombucha sin alcohol se beneficia de esta normalización.
¿Listo para 2026? Descargue el Informe Global sobre la Kombucha para conocer las tendencias, tácticas y conocimientos que necesitas para preparar tu marca para el futuro.
La demografía por edades varía considerablemente según el país.
Aquí es donde los mercados europeos divergen entre sí y con respecto a Norteamérica.
En Alemania, la kombucha se dirige a adultos de entre 30 y 50 años. Estos consumidores comprenden los beneficios para la salud y pueden permitirse precios elevados (entre 3,50 y 4,50 euros). Responden a la certificación «bio», las credenciales veganas y los ingredientes de origen local. Los millennials alemanes son menos importantes en esta historia que los consumidores de mediana edad preocupados por la salud y con ingresos disponibles.
En el Reino Unido, los millennials y la generación Z impulsan su adopción. Los consumidores británicos más jóvenes descubren la kombucha en las cafeterías de moda de Londres y en tiendas de alimentación selectas como Whole Foods. Buscan bebidas dignas de Instagram y alternativas al alcohol para sus reuniones sociales.
En Francia, el público objetivo es más joven, pero sofisticado. La cultura de los cafés parisinos introduce la kombucha entre personas de entre 25 y 40 años, que la consideran una alternativa refinada al vino. Los chefs con estrellas Michelin que incorporan la kombucha en sus menús degustación elevan su estatus más allá de la bebida funcional y la sitúan en el territorio gourmet.
No se trata de diferencias sutiles. Son divergencias fundamentales que requieren estrategias de posicionamiento, presentación y distribución diferentes según el país.
Patrones de crecimiento regional en Europa
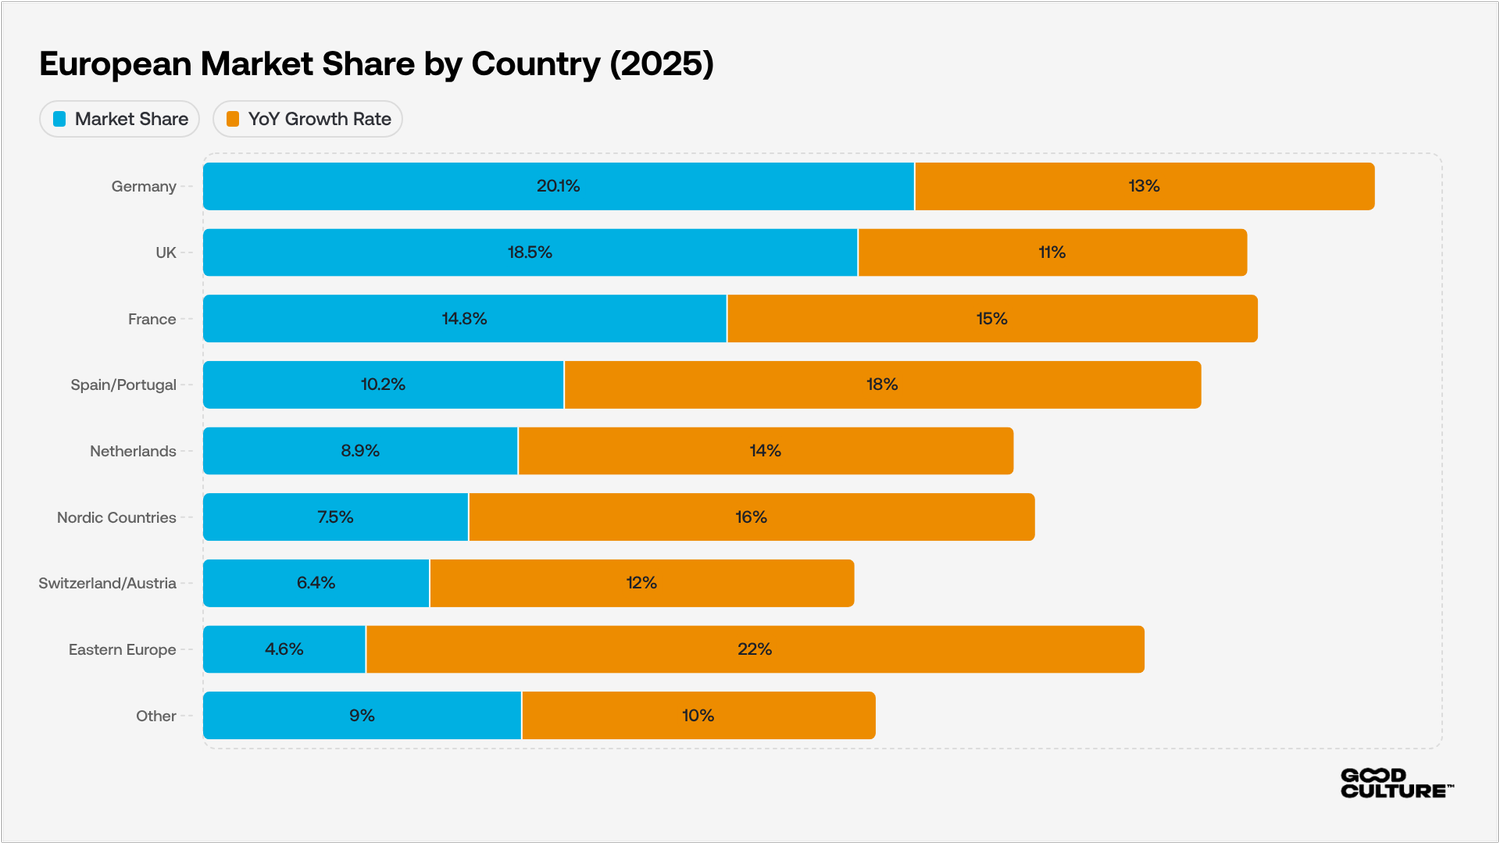
Alemania ha sido el mayor mercado de kombucha de Europa durante 35 años. A pesar de esta madurez, sigue experimentando un crecimiento de dos dígitos a medida que se aceleran las tendencias de salud y bienestar. Pero Alemania sigue siendo fundamentalmente un nicho. El mercado está creciendo, pero no se ha convertido en algo tan habitual como la kombucha en Norteamérica.
Francia se está convirtiendo en el mercado de más rápido crecimiento. Esa tasa compuesta de crecimiento anual del 15 % refleja el posicionamiento único de la kombucha en la cultura culinaria francesa. No es solo una bebida saludable. Es una alternativa sofisticada que encaja de forma natural en cafeterías y restaurantes, lugares donde los consumidores franceses pasan mucho tiempo socializando.
Europa del Este (República Checa, Polonia, Rumanía) representa una oportunidad pionera. Estos mercados muestran un crecimiento del 22 % a pesar de su escasa notoriedad. La urbanización y el aumento de la renta disponible están creando las condiciones para una rápida adopción. Las marcas que entren pronto con precios asequibles y acuerdos de distribución locales podrán establecer posiciones dominantes antes de que las marcas de Europa Occidental se expandan hacia el este.
España se beneficia de las subvenciones gubernamentales para los pequeños productores. Esto ha fomentado la innovación y la asequibilidad. Barcelona y Madrid se han convertido en centros neurálgicos de la kombucha, con cafeterías y tiendas especializadas que ofrecen sabores tropicales únicos (mango-piña, coco-lima) que diferencian a las marcas españolas de sus competidores del norte de Europa.
Los países nórdicos registran un crecimiento del 16 % impulsado por consumidores preocupados por la sostenibilidad. Los consumidores suecos, noruegos y daneses dan prioridad a la responsabilidad medioambiental. Las marcas que ofrecen envases de lata (que requieren un 90 % menos de energía para reciclar que el vidrio) y cadenas de suministro transparentes tienen una gran acogida en estos mercados.
Dinámica de precios en los mercados europeos
Las marcas premium se venden entre 3,50 € y 4,50 € en tiendas minoristas naturales y tiendas especializadas. Les va bien en su segmento. Pero el volumen se sitúa entre 2,00 € y 2,99 €. Marcas como Remedy (entre 2,49 y 2,79 €), GUTsy Captain (entre 2,50 y 2,99 €) y las marcas blancas (entre 1,99 y 2,49 €) están ganando cuota de mercado rápidamente en el comercio minorista convencional europeo.
Las investigaciones muestran una fuerte elasticidad de la demanda en torno a los 3,00 €. Por encima de ese umbral, las compras se convierten en decisiones deliberadas que requieren justificación. Por debajo, las bebidas entran en el territorio de los impulsos.
Pero aquí hay un matiz europeo que no se aplica en Norteamérica. El posicionamiento premium sigue funcionando de maravilla en el sector hostelero. Las cafeterías, bares y restaurantes europeos cobran entre 4 y 5 euros por botella porque el contexto de consumo justifica el precio premium. Los consumidores aceptan los precios de las cafeterías que nunca pagarían en un supermercado.
La bifurcación es específica para cada canal. El comercio minorista exige valor. El sector hotelero acepta y espera una calidad superior. Las marcas necesitan estrategias de precios diferentes para cada canal, no precios uniformes en toda la distribución.
La amenaza de los refrescos funcionales se avecina (pero aún no ha llegado)
Los refrescos funcionales aún no han revolucionado los mercados europeos como lo hicieron Olipop y Poppi en Norteamérica. Pero la ventana se está cerrando.
PepsiCo adquirió Poppi en 2025 por 1950 millones de dólares estadounidenses. Esto indica que se está invirtiendo mucho capital en la expansión global. Europa es el siguiente objetivo obvio tras la saturación del mercado norteamericano. Olipop lanzó versiones no perecederas en agosto de 2024, eliminando las restricciones de refrigeración que limitan la distribución minorista en Europa.
Ambas marcas están entrando en los mercados británico y alemán con un posicionamiento agresivo. Ofrecen entre 2 y 5 g de azúcar por lata, similares propiedades beneficiosas para la salud intestinal, un sabor más parecido al de los refrescos convencionales y un precio de venta al público de entre 2,29 y 2,79 euros.
Pero aquí está la ventaja de Europa. La auténtica historia de fermentación de la kombucha europea, los cultivos vivos (en versiones sin pasteurizar) y siglos de tradición son diferenciadores defendibles. Los refrescos funcionales no pueden replicar esto. Ofrecen prebióticos (alimento para las bacterias buenas), no cultivos vivos reales procedentes de la fermentación.
Los consumidores europeos, especialmente en Alemania y Francia, valoran más la autenticidad y los métodos de producción tradicionales que los consumidores norteamericanos. La obsesión por la certificación «bio» en Alemania, la sofisticación culinaria en Francia y la apreciación de lo artesanal en los países nórdicos crean defensas naturales contra los refrescos funcionales estadounidenses destinados al mercado masivo.
Las marcas que expresen claramente esta diferencia («Nosotros somos realmente fermentados. Ellos son refrescos con fibra añadida») captarán a los consumidores antes de que Olipop y Poppi se establezcan en Europa. Pero deben actuar ahora. La amenaza es real y se acerca rápidamente.
Para conocer estrategias detalladas de formulación, consulte cómo elaborar kombucha baja en azúcar sin sacrificar el sabor.
El efecto puerta de entrada de la kombucha fuerte en Europa
La kombucha alcohólica alcanzó aproximadamente los 55 millones de euros solo en Alemania, con un crecimiento anual del 40-45 % en toda Europa. Se prevé que el mercado europeo en general alcance los 1500 millones de dólares estadounidenses en 2031.
El efecto puerta de entrada es real y cuantificable en Europa. La kombucha con alcohol atrae cada año a millones de consumidores que luego compran versiones sin alcohol para su consumo diario. Esto es especialmente notable entre los hombres de entre 25 y 45 años, un grupo demográfico tradicionalmente infrarrepresentado en el consumo de kombucha sin alcohol.
Las principales marcas europeas de kombucha con alcohol (Flying Embers, Remedy, Ummi) están normalizando la kombucha entre los consumidores que nunca visitarían tiendas de alimentos saludables. Cuando esos consumidores disfrutan de la kombucha con alcohol en una cervecería de Berlín o en un bar de Londres, es más probable que compren kombucha normal en su Tesco o Carrefour.
El Reino Unido lidera esta tendencia. La cultura británica de los pubs crea una distribución natural para la kombucha con alcohol. Esa presencia hospitalaria genera una conciencia que se traduce en una demanda minorista de opciones sin alcohol.
Lo que los minoristas europeos esperan de las marcas
Las conversaciones con compradores minoristas del Reino Unido, Alemania y Francia revelan expectativas que difieren sutil pero significativamente de las demandas norteamericanas.
Consistencia. Cuando Tesco almacena su SKU en más de 300 tiendas, necesita tener la certeza de que todas las botellas tienen el mismo sabor. Un lote defectuoso puede significar la retirada del producto del mercado. Esto es algo universal. Sin embargo, los minoristas europeos recuerdan los problemas de los proveedores durante más tiempo que los compradores estadounidenses. La fiabilidad es más importante que la novedad en mercados donde las decisiones de rotación son más lentas y deliberadas.
Integración en el sector hostelero. Esto es algo exclusivamente europeo. Los compradores de Carrefour y Sainsbury's valoran cada vez más las marcas con una fuerte presencia en cafeterías, restaurantes y bares. Cuando Remedy o GUTsy Captain aparecen en las cartas de las cafeterías parisinas o en los gastropubs londinenses, su presencia en los supermercados se refuerza. La presencia en múltiples canales es señal de la credibilidad de la marca y de la demanda de los consumidores, algo que los compradores norteamericanos no priorizan.
Cumplimiento estricto de las diferentes legislaciones nacionales. La mayor parte de Europa exige un 0,5 % de alcohol por volumen. Sin embargo, algunos países nórdicos y España permiten un 1,2 %. Alemania tiene requisitos de certificación ecológica más estrictos que Francia. El Reino Unido, tras el Brexit, tiene normas de etiquetado ligeramente diferentes a las de los países de la UE. Navegar por esta complejidad requiere sistemas de cumplimiento más sofisticados que los del mercado norteamericano, relativamente uniforme.
Para obtener orientación detallada sobre cómo cumplir con la normativa en los mercados europeos, consulte cómo controlar el alcohol en la producción comercial de kombucha.
Precios competitivos que protegen el margen minorista. Los productos por debajo de 3,00 € se venden mucho más rápido que los productos por encima de 3,50 €. Pero los minoristas europeos también quieren socios de marca que protejan el margen minorista mediante una distribución controlada, y no que apliquen descuentos constantemente para competir. El equilibrio es delicado y específico para cada mercado.
Tendencias que remodelarán la kombucha europea en 2026
Las latas ganan terreno en el comercio minorista (el vidrio domina el sector hostelero)
Los consumidores europeos, especialmente en Alemania, Reino Unido y Escandinavia, dan prioridad a la sostenibilidad. El aluminio se recicla con un 90 % menos de energía que el vidrio. Las marcas que ofrecen gamas de productos envasados principalmente en latas apelan a la conciencia medioambiental de una forma que sus competidores centrados en el vidrio no pueden igualar.
Sin embargo, las botellas de vidrio siguen siendo las preferidas en el sector hostelero europeo. En cafeterías, restaurantes y bares, el vidrio es sinónimo de calidad superior y artesanía. La transición a las latas será más rápida en el sector minorista que en el hostelero.
Bajo en azúcar sin comprometer la autenticidad
Las investigaciones muestran que el 76 % de los europeos limita activamente el consumo de azúcar. La kombucha tradicional, con 6-10 g de azúcar por cada 100 ml, crea una disonancia cognitiva.
Pero aquí está el matiz europeo. A diferencia de Norteamérica, donde «bajo en azúcar» suele significar cualquier edulcorante que reduzca el contenido de azúcar, los consumidores europeos exigen «bajo en azúcar sin comprometer la autenticidad». La stevia, el eritritol y la fruta del monje son aceptables. El aspartamo y el acesulfamo K generan escepticismo inmediato.
Las marcas europeas deben comunicar no solo qué azúcar han eliminado, sino también qué ingredientes naturales están utilizando en su lugar y por qué estos se ajustan a las expectativas de calidad europeas (en particular, a las normas «bio» de Alemania).
Los sabores regionales tienen sus raíces en las tradiciones culinarias.
Los perfiles mediterráneos (hibisco-granada, oliva-limón) tienen gran aceptación en el sur de Europa. Los sabores del norte (arándano rojo-abeto, flor de saúco-hierbas nórdicas) triunfan en Escandinavia. Las combinaciones británicas (ruibarbo-natillas, mezclas de jardín inglés) atraen a los consumidores del Reino Unido.
No se trata de trucos publicitarios, sino de historias auténticas de las tradiciones culinarias europeas. Las marcas locales que capturan los sabores regionales superan a las marcas globales que ofrecen un posicionamiento uniforme. Esto es especialmente cierto en Alemania, Francia y los países nórdicos, donde lo «local» y lo «auténtico» tienen un gran peso.
Qué significa esto para las marcas europeas
El mercado europeo de la kombucha en 2026 recompensa a las marcas que comprenden tres realidades.
La hostelería es lo primero, el comercio minorista viene después. El modelo estadounidense, que da prioridad al comercio minorista y deja la hostelería en segundo plano, no es aplicable. Establezca relaciones con cafeterías, restaurantes y bares. Ahí es donde los consumidores europeos descubren las marcas. El comercio minorista resulta más fácil una vez que la hostelería ha establecido su credibilidad.
La estrategia regional es más importante que la uniformidad paneuropea. Alemania quiere la certificación «bio» y se dirige a personas de entre 30 y 50 años. El Reino Unido quiere alternativas al alcohol para los millennials. Francia quiere un posicionamiento sofisticado de las cafeterías para los grupos demográficos más jóvenes. Imponer un posicionamiento uniforme en toda Europa garantiza que se obtendrán resultados inferiores a los de los competidores locales en todas partes.
La autenticidad protege contra la irrupción de los refrescos funcionales. Olipop y Poppi llegan con capital estadounidense y un gran poder de distribución. Pero la kombucha europea cuenta con siglos de tradición fermentativa, cultivos vivos reales y una credibilidad cultural que los refrescos estadounidenses destinados al mercado masivo no pueden replicar. Hay que articular esa diferencia antes de que se establezcan.
Las oportunidades están al alcance de las marcas dispuestas a adaptarse a las realidades del mercado europeo. La categoría está creciendo. Pero las estrategias que triunfan son fundamentalmente diferentes de las utilizadas en Norteamérica.
Explore nuestra gama completa de soluciones de bebidas fermentadas diseñadas para productores comerciales europeos.
Descargue nuestra guía gratuita para la resolución de problemas relacionados con la kombucha para obtener información sobre la producción.
Preguntas frecuentes
¿Cuál es el tamaño actual del mercado europeo de la kombucha?
El mercado europeo de la kombucha alcanzó aproximadamente 905 millones de euros (1020 millones de dólares estadounidenses) en 2025, con un crecimiento anual compuesto del 13,4 %. Alemania domina el mercado con una cuota del 20,1 %. Francia es el mercado de más rápido crecimiento, con un crecimiento anual compuesto del 15 %.
¿En qué se diferencia el mercado europeo del norteamericano?
La distribución europea se centra principalmente en las cafeterías, donde la hostelería representa el 60,8 % de las ventas, frente al modelo dominado por el comercio minorista de Norteamérica. Los consumidores europeos descubren la kombucha de barril en cafeterías y bares antes de comprarla para consumirla en casa. Las preferencias regionales tienen una importancia mucho mayor. Alemania se dirige a personas de entre 30 y 50 años que dan prioridad a la certificación «bio». El Reino Unido busca alternativas al alcohol para los millennials. Francia busca un posicionamiento sofisticado en las cafeterías.
¿Qué países europeos registran un mayor crecimiento?
Francia lidera con una tasa compuesta de crecimiento anual (CAGR) del 15 %, y se prevé que alcance los 379 millones de dólares estadounidenses en 2033. Europa del Este (República Checa, Polonia, Rumanía) muestra un crecimiento del 22 % desde una base más pequeña, lo que representa una oportunidad fronteriza. España (18 %) y los países nórdicos (16 %) también aceleran rápidamente.
¿Cuál es la mayor amenaza competitiva para la kombucha europea?
Los refrescos funcionales como Olipop y Poppi están entrando en los mercados del Reino Unido y Alemania. La adquisición de Poppi por parte de PepsiCo en 2025 (1950 millones de dólares) es una señal de los serios planes de expansión en Europa. Pero la kombucha europea tiene ventajas defendibles: auténtica tradición de fermentación, cultivos vivos reales y credibilidad cultural que los refrescos estadounidenses del mercado masivo no pueden replicar.
¿Qué nivel de precios funciona mejor en el comercio minorista europeo?
Las investigaciones muestran una elasticidad de la demanda en torno a los 3,00 €. Las marcas con precios entre 2,50 € y 2,99 € registran una velocidad significativamente mayor que las marcas premium con precios entre 3,50 € y 4,50 €. Sin embargo, los precios premium (entre 4,00 € y 5,00 €) siguen funcionando en los canales de hostelería europeos, donde el contexto de consumo lo justifica. Los precios específicos para cada canal son más importantes en Europa que en Norteamérica.
¿Por qué es tan importante la distribución de café en Europa?
El 60,8 % de la distribución de kombucha en Europa se realiza a través de cafeterías, bares y restaurantes. Los consumidores europeos descubren la kombucha primero en entornos sociales y luego la buscan en tiendas minoristas. Las marcas que no están presentes en el sector hostelero tienen dificultades para darse a conocer en mercados donde el 60 % de los consumidores aún no sabe qué es la kombucha. El proceso de descubrimiento es opuesto al modelo norteamericano, que da prioridad al comercio minorista.