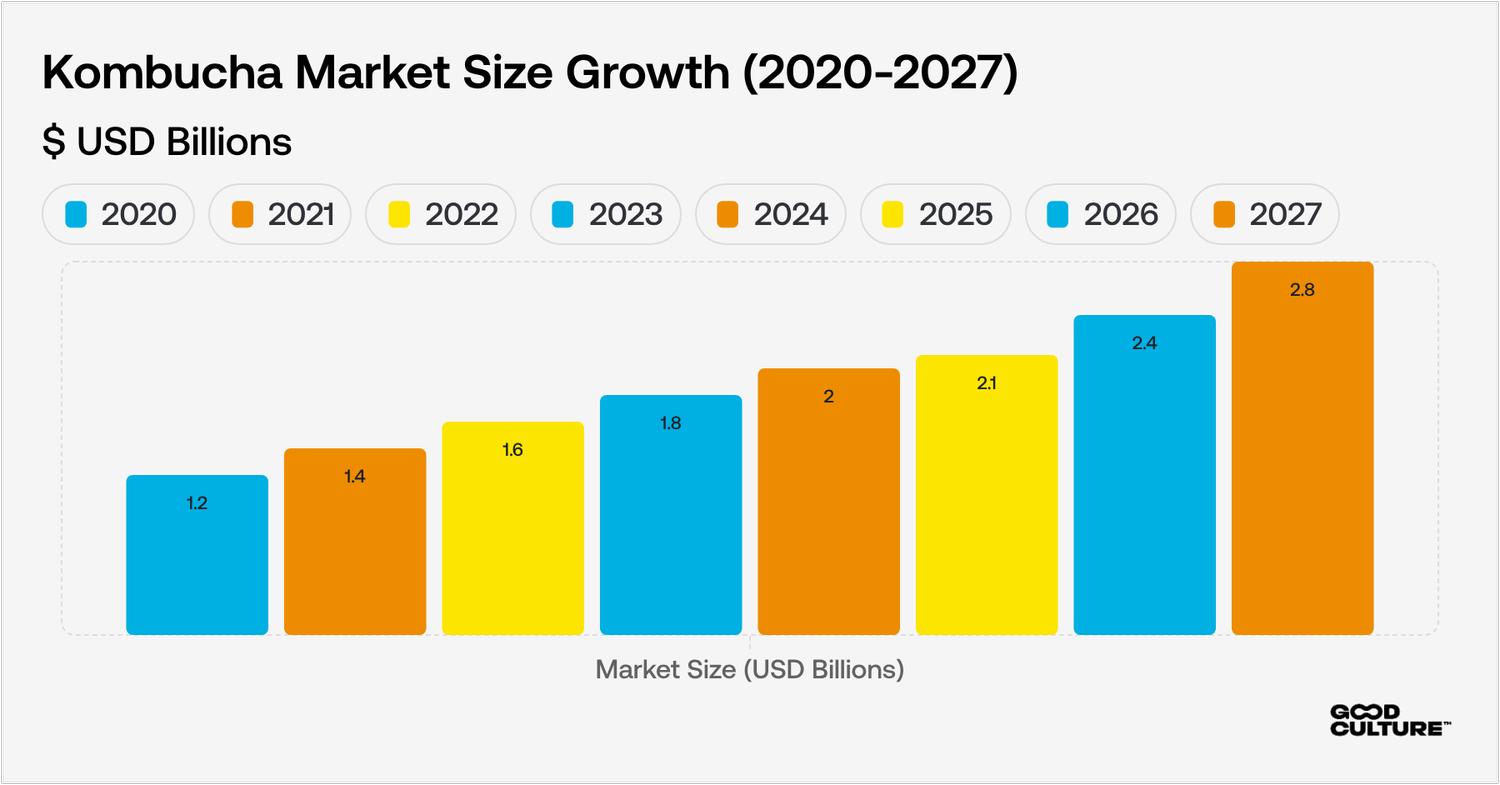
El mercado norteamericano de la kombucha alcanzó los 2.1 mil millones de dólares en 2025, lo que lo convirtió en la fuerza dominante de un sector mundial de la kombucha cuyo valor supera ya los 4.5 mil millones de dólares.
El crecimiento en Norteamérica se mantiene en torno al 14 % anual —por debajo de las tasas superiores al 20 % registradas entre 2018 y 2020, pero sigue siendo sólido en un mercado de bebidas más amplio que se está moderando a medida que se estabilizan los patrones de consumo tras la pandemia—.
Ese crecimiento más lento no es un problema. Es señal de algo más interesante: la kombucha está pasando de ser un producto de bienestar nicho a convertirse en una bebida convencional. Ahora se encuentra en todos los Walmart, Target y cadenas de supermercados convencionales de Estados Unidos y Canadá. Las marcas que están descubriendo cómo triunfar en ese entorno son muy diferentes de las que dominaban la era Whole Foods.
Este análisis detalla lo que realmente está sucediendo en el mercado norteamericano de la kombucha de cara a 2026: los cambios en los consumidores, la dinámica regional, las amenazas competitivas y las oportunidades de distribución que son importantes si se quiere crear o hacer crecer una marca.
Descarga nuestro informe gratuito Informe global sobre la kombucha 2026para obtener información exclusiva sobre los cambios en los hábitos de los consumidores, las tendencias regionales y las estrategias de producción que le ayudarán a aprovechar la próxima ola de crecimiento.
Tamaño del mercado y quién está ganando
El mercado de la kombucha en Norteamérica alcanzó los 2100 millones de dólares en 2025. Estados Unidos domina con aproximadamente el 85 % de las ventas. Canadá representa el 15 %, con un crecimiento especialmente fuerte en Toronto, Vancouver y Montreal. El mayor cambio en el mercado norteamericano no son las cifras, sino la forma en que los consumidores estadounidenses y canadienses perciben la kombucha.
Las motivaciones de compra están cambiando
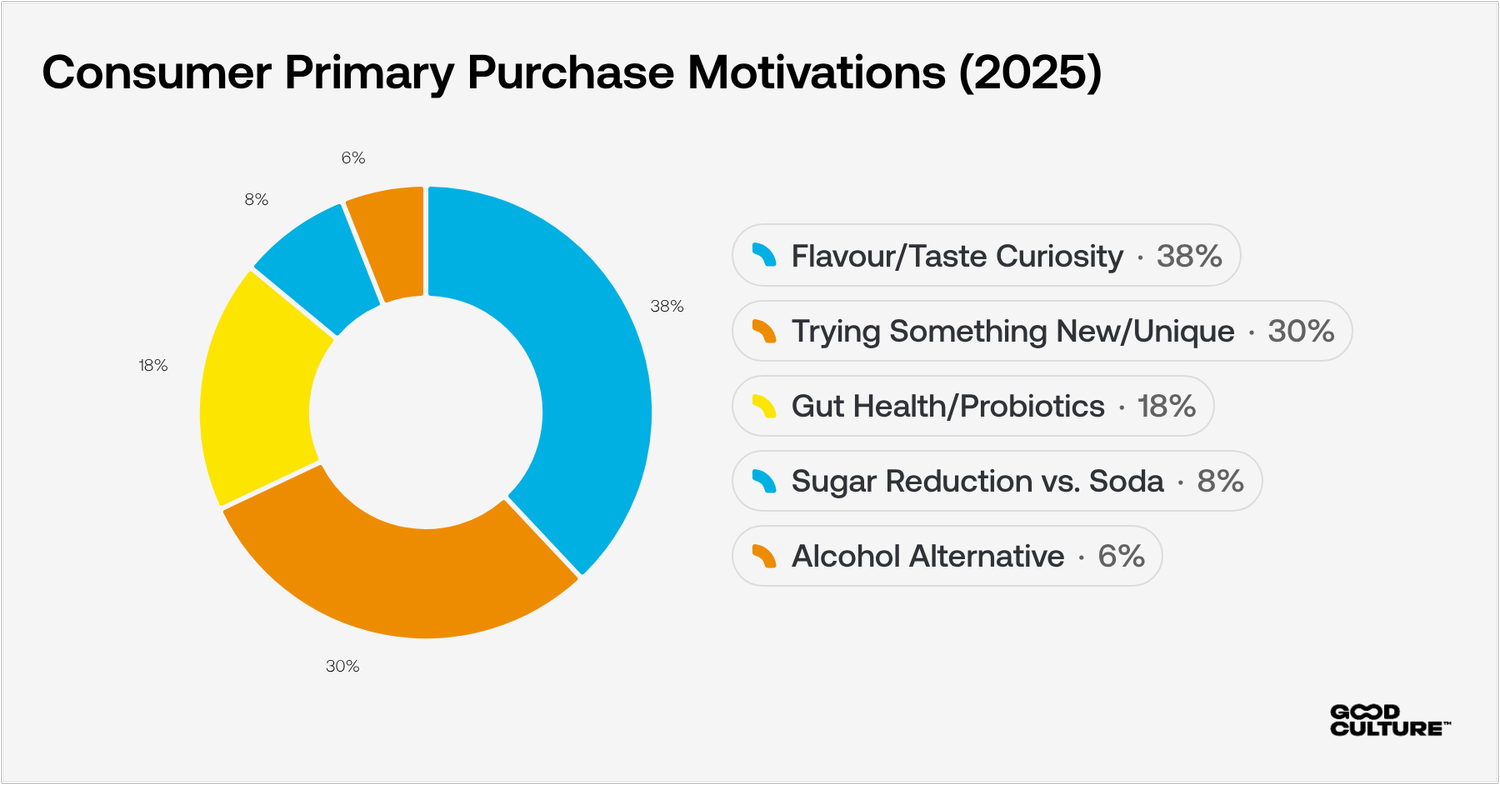
Los compradores norteamericanos que adquieren este producto por primera vez citan cada vez más la «curiosidad por el sabor» o «probar algo nuevo» como motivo principal de compra, y no los beneficios para la salud.
La generación Z y los millennials (que representan más del 65 % de las compras en EE. UU.) consideran la kombucha como una bebida refrescante para el día a día que, además, tiene beneficios funcionales, y no como un suplemento que toleran para mejorar su salud intestinal. Esto cambia radicalmente lo que triunfa en el comercio minorista.
Las marcas que se dieron cuenta de esto pronto están prosperando. Health-Ade lidera con sabores afrutados. Remedy destaca «Sin azúcar. Mucho sabor». GT's ofrece más de 50 sabores porque la variedad impulsa las compras repetidas cuando los consumidores buscan sabor, no funcionalidad.
La historia de la salud sigue siendo importante. Pero ya no es lo más importante. Es lo mínimo que se espera. Las marcas que ganan espacio en los estantes de Target y Walmart son aquellas que destacan por «su excelente sabor» y mencionan «ah, y además es bueno para la salud» en segundo lugar.
Nuevas ocasiones para beber en toda Norteamérica
La kombucha está apareciendo en momentos que antes pertenecían exclusivamente al café, los refrescos o el alcohol.
Las rutinas matutinas son una de las ocasiones que más rápido están creciendo en los mercados estadounidenses. Los trabajadores de oficina de las principales áreas metropolitanas (Nueva York, San Francisco, Chicago, Boston, Seattle) están sustituyendo el café matutino por kombucha. La combinación de cafeína natural del té, vitaminas B de la fermentación y la «energía limpia» percibida resulta atractiva para los profesionales centrados en la productividad.
Los consumidores canadienses de Toronto y Vancouver muestran patrones de adopción similares. Tim Hortons y Starbucks ahora ofrecen kombucha. No es una casualidad. Es una señal de hacia dónde se dirigen las bebidas matutinas.
El ambiente social de los bares y restaurantes norteamericanos ofrece otra oportunidad. El éxito de la kombucha fuerte (especialmente en California, Oregón, Washington, Colorado y Columbia Británica) ha normalizado el consumo de kombucha en entornos en los que hace solo unos años habría resultado extraño.
Cuando los consumidores beben kombucha con alcohol en un bar, son más propensos a comprar versiones sin alcohol en el supermercado. El efecto halo es real y se puede medir en todos los mercados norteamericanos.
Dónde se está produciendo realmente el crecimiento
El mercado norteamericano de la kombucha se está ampliando geográficamente de tal manera que crea oportunidades reales para las marcas que deseen dirigirse a él.
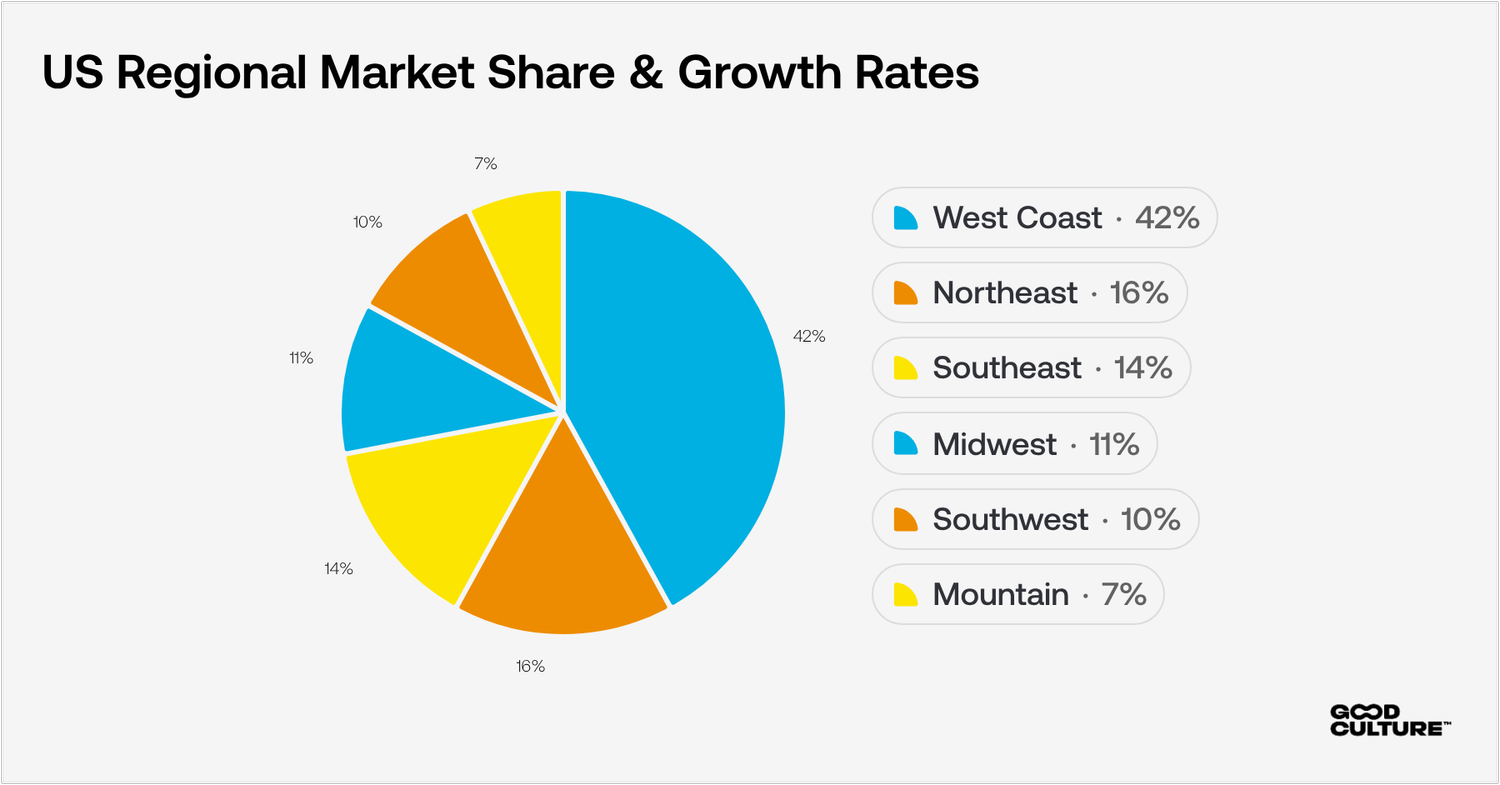
La costa oeste (California, Oregón, Washington, Columbia Británica) sigue siendo dominante con una cuota de mercado del 42 %. Pero fíjese en las tasas de crecimiento. La verdadera historia está ocurriendo en el medio oeste y el sureste de Estados Unidos.
Texas, Florida, Georgia y Carolina del Norte están experimentando un crecimiento interanual del 24-28 %. Ohio, Míchigan, Illinois y Wisconsin están creciendo aún más rápido. Estos mercados fueron ignorados en gran medida durante la fase de crecimiento costero de la kombucha. Ahora representan las oportunidades regionales de más rápido crecimiento, ya que la distribución minorista convencional en Estados Unidos a través de Walmart, Target y las cadenas de supermercados regionales impulsa su adopción.
Los mercados canadienses fuera de Vancouver y Toronto también se están acelerando. Calgary, Edmonton, Ottawa y Montreal están experimentando un crecimiento de dos dígitos a medida que la kombucha entra en los canales convencionales de alimentación y droguería canadienses, como Shoppers Drug Mart y Jean Coutu.
Entonces, ¿qué está impulsando el crecimiento en estos mercados? El precio. La distribución. La familiaridad. Los consumidores del Medio Oeste y el Sur de EE. UU. no pagan 4,99 dólares por una botella de té fermentado que nunca han probado. Pero sí pagan entre 2,49 y 2,99 dólares cuando lo encuentran junto al Vitamin Water y el agua con gas que ya compran habitualmente. Las marcas regionales que se dirigen a estos mercados con precios accesibles y una distribución generalizada están captando una cuota de mercado desproporcionada.
El mercado canadiense de la kombucha: una historia de crecimiento diferente
Canadá representa aproximadamente el 15 % de las ventas de kombucha en Norteamérica —unos 315 millones de dólares en 2025— y está creciendo a un ritmo del 13-14 % anual, según Grand View Research. Esto lo convierte en uno de los mercados con un rendimiento más constante del sector de la kombucha a nivel mundial. Sin embargo, el mercado canadiense se comporta de forma diferente al de EE. UU. en aspectos que resultan importantes para las marcas que están planteándose una estrategia transfronteriza.
La primera diferencia radica en dónde se concentra el crecimiento. Vancouver y Toronto fueron pioneras en la introducción de la kombucha, y ambas ciudades siguen manteniendo una fuerte presencia. Sin embargo, el crecimiento más rápido se está produciendo ahora en otros lugares. Calgary, Edmonton, Ottawa y Montreal están registrando aumentos interanuales de dos dígitos a medida que la kombucha se introduce en los canales convencionales de alimentación y farmacias canadienses —Loblaws, Sobeys, Metro, Shoppers Drug Mart y Jean Coutu—. Se trata de una cuestión de distribución, no de una tendencia. Cuando el producto está al alcance de los consumidores canadienses generales a precios asequibles, lo compran.
La segunda diferencia es la normativa. La Agencia Canadiense de Inspección Alimentaria mantiene unas directrices claras y coherentes sobre el etiquetado de las bebidas fermentadas y los límites de graduación alcohólica. Las normativas provinciales sobre el alcohol varían: Ontario y Quebec aplican un límite del 0,5 % de graduación alcohólica, mientras que Alberta y Columbia Británica permiten hasta un 1,1 % antes de la reclasificación. Para las marcas que se distribuyen a nivel nacional, esto significa ajustarse al límite más estricto de todas las provincias, lo que simplifica el cumplimiento normativo, pero requiere un control de producción más riguroso que una estrategia centrada únicamente en EE. UU.
La tercera diferencia es el perfil del consumidor. Los consumidores canadienses de kombucha tienden a ser ligeramente mayores que sus homólogos estadounidenses, con una mayor penetración entre los adultos preocupados por la salud de entre 30 y 50 años, junto con la adopción por parte de los millennials y la Generación Z que impulsa el crecimiento en EE. UU. La certificación ecológica tiene más importancia en Canadá que en la mayoría de los mercados estadounidenses: el posicionamiento «bio», que tiene gran resonancia en Alemania, también goza de gran aceptación en los centros urbanos canadienses. Las marcas que cuentan con certificaciones ecológicas homologadas por la CFIA y envases bilingües (se exige el inglés y el francés para la distribución nacional) están mejor posicionadas que aquellas que tratan a Canadá como un mercado secundario tras su lanzamiento en EE. UU.
El potencial de la kombucha con alcohol en Canadá sigue la misma tendencia que en Estados Unidos. Columbia Británica y Ontario lideran el mercado, y el «efecto puerta de entrada» —la kombucha con alcohol sirve para dar a conocer la categoría a un público que, de otro modo, no la descubriría— está muy presente en los bares y restaurantes canadienses, sobre todo en Vancouver y Toronto.
Para las marcas que ya distribuyen en EE. UU., Canadá suele ser la opción de expansión internacional que presenta menos obstáculos. El idioma común (en gran medida), los puntos en común culturales y un marco normativo que premia la producción certificada y constante lo convierten en el siguiente paso lógico. La cuestión suele ser de carácter operativo: si el modelo de producción puede respaldar el suministro transfronterizo con la fiabilidad suficiente para satisfacer las expectativas de los minoristas. Ahí es donde los formatos a temperatura ambiente y de larga conservación, gracias a las bases prefementadas, presentan una ventaja especial: eliminan la complejidad de la cadena de frío que encarece la distribución en Canadá para las marcas que dependen de productos vivos y sin pasteurizar.
La guerra de precios de la que nadie habla
He aquí una realidad incómoda para las marcas de kombucha premium: el mercado norteamericano se está bifurcando rápidamente.
En el extremo superior, están GT's, Health-Ade y marcas artesanales que se venden a un precio de entre 3,99 y 4,99 dólares en Whole Foods y tiendas de productos naturales. Les va bien en su segmento.
Luego están marcas como Remedy (2,49-2,79 dólares), marcas blancas (1,99-2,49 dólares) y marcas emergentes dispuestas a competir en precio. Y están ganando rápidamente cuota de mercado en el comercio minorista convencional de Estados Unidos y Canadá.
El segmento medio se está viendo desplazado. Las marcas con precios entre 3,49 y 3,99 dólares que no ofrecen una diferenciación clara están perdiendo espacio en los estantes frente a alternativas más baratas que saben lo suficientemente bien. «Lo suficientemente bien» es la frase clave. La mayoría de los consumidores estadounidenses no notan una diferencia de calidad que justifique un sobreprecio de entre 1,50 y 2,00 dólares cuando ambos productos cumplen con la promesa fundamental: son sabrosos, ligeramente dulces y parecen más saludables que los refrescos.
Las investigaciones muestran una fuerte elasticidad de la demanda en torno a los 3 dólares en los mercados estadounidense y canadiense. Por encima de ese umbral, las compras se convierten en decisiones deliberadas que requieren una justificación. Por debajo, las bebidas entran en el territorio de los impulsos. Las marcas que alcanzan un precio de venta al público de entre 2,50 y 2,99 dólares están experimentando un crecimiento del volumen entre dos y tres veces superior al de sus competidores de gama alta.
Esto no es una especulación. Entra en cualquier Target o Walmart de Estados Unidos. Cuenta cuántos productos cuestan menos de 3 dólares y cuántos cuestan más. El mercado está votando con dólares, y está votando por el valor sin sacrificar el sabor.
¿Listo para 2026? Descargue el Informe Global sobre la Kombucha para conocer las tendencias, tácticas y conocimientos que necesitas para preparar tu marca para el futuro.
Los refrescos funcionales están comiéndose el mercado de la kombucha
La amenaza competitiva que quita el sueño a las marcas norteamericanas de kombucha no son otras marcas de kombucha, sino los refrescos funcionales.
Olipop y Poppi (ambas con sede en California, ahora distribuidas a nivel nacional en los Estados Unidos y entrando en los mercados canadienses) están creciendo entre un 50 % y un 100 % interanual. Aportan beneficios similares para la salud intestinal con entre 2 y 5 g de azúcar por lata, tienen un sabor más parecido al de los refrescos convencionales y se venden al por menor a un precio de entre 2,29 y 2,79 dólares, lo que supone un precio inferior al de la mayoría de las kombuchas.
Cuando un consumidor preocupado por su salud ve en Target una kombucha a 3,99 dólares con 8 g de azúcar y una Olipop a 2,49 dólares con 2 g de azúcar, ambas con propiedades prebióticas, ¿cuál elige? Los datos muestran que cada vez se decantan más por Olipop.
Esto está obligando a la categoría de kombucha norteamericana a evolucionar. Health-Ade lanzó su línea «Plus» precisamente para hacer frente a esta amenaza. El posicionamiento sin azúcar de Remedy compite directamente con ella. Varias marcas emergentes se están lanzando al mercado con el posicionamiento central de «kombucha baja en azúcar» desde el primer día.
La lección más amplia: la kombucha ya no puede basarse en el lema «fermentado = saludable». Los refrescos funcionales ofrecen beneficios similares para la salud con mejor sabor (para el paladar mayoritario), menos azúcar y precios más bajos. Las marcas norteamericanas de kombucha necesitan una diferenciación más clara o seguirán perdiendo cuota de mercado frente a alternativas que satisfacen las mismas necesidades de los consumidores de forma más eficaz.
Lo que realmente quieren los minoristas
Las conversaciones con compradores minoristas estadounidenses y canadienses revelan qué es lo que importa a la hora de decidir qué marcas de kombucha obtienen espacio en los estantes y cuáles no.
Consistencia. Cuando Target almacena tu SKU en 500 tiendas, necesita tener la certeza de que todas las botellas tienen el mismo sabor. Un lote defectuoso, una queja sobre la calidad que se vuelve viral en TikTok, y estás acabado. Los compradores recuerdan estos problemas. La fiabilidad es más importante que la innovación para el comercio minorista convencional en Estados Unidos.
Precios competitivos. Los compradores de Walmart y Target ven los datos de velocidad. Los productos por debajo de 3 dólares se venden entre dos y tres veces más rápido que los productos por encima de 4 dólares. Quieren marcas que puedan ofrecer calidad a precios convencionales, porque eso es lo que impulsa el crecimiento de la categoría y su estructura de bonificaciones.
Cumplimiento estricto. Los minoristas norteamericanos tienen tolerancia cero con los problemas de cumplimiento de la normativa sobre alcohol. Las regulaciones federales de EE. UU., junto con las diferentes leyes estatales y las regulaciones provinciales canadienses, crean una gran complejidad. ¿Un SKU supera el 0,5 % de alcohol en volumen durante su vida útil? Eso supone una conversación sobre su retirada del mercado. Las marcas necesitan sistemas que garanticen que esto nunca suceda.
Apoyo promocional. Los minoristas quieren marcas que puedan apoyar demostraciones en tienda, cupones digitales y promociones de temporada sin mermar los márgenes, que ya son ajustados. Las marcas que ofrecen un mejor gasto comercial y flexibilidad promocional ganan espacio en los estantes frente a aquellas que no pueden permitírselo.
Para obtener orientación detallada sobre cómo cumplir con la normativa, consulte cómo controlar el alcohol en la producción comercial de kombucha.
El impacto inesperado de la kombucha fuerte
La kombucha alcohólica se convirtió en una categoría de 680 millones de dólares en Norteamérica, con un crecimiento anual del 40-45 %. Su presencia es especialmente fuerte en estados estadounidenses como California, Oregón, Washington y Colorado, y cada vez más en Canadá, concretamente en Columbia Británica y Ontario.
He aquí por qué esto es importante para las marcas sin alcohol: la kombucha con alcohol introduce esta categoría a un sector demográfico que nunca la descubriría a través de los canales de bienestar.
Las investigaciones muestran que aproximadamente 3,2 millones de consumidores estadounidenses prueban primero la kombucha fuerte y luego compran versiones sin alcohol para el consumo diario. Esto es especialmente notable entre los hombres estadounidenses de entre 25 y 45 años, un grupo demográfico tradicionalmente poco representado en el consumo de kombucha sin alcohol, pero muy valioso una vez captado.
Las principales marcas estadounidenses de kombucha con alcohol (Booch Craft, Flying Embers, Kyla) están realizando una labor de marketing para normalizar la kombucha entre los consumidores que nunca han pisado una tienda Whole Foods. Cuando esos consumidores disfrutan de la kombucha con alcohol en una cervecería de California, es más probable que compren kombucha normal en su tienda de comestibles local.
El efecto puerta de entrada genera beneficios posteriores. El éxito de la kombucha fuerte valida la categoría, normaliza las combinaciones de sabores más atrevidas e introduce a millones de nuevos consumidores norteamericanos que se convierten en clientes habituales potenciales de las marcas sin alcohol.
Tendencias que darán forma al 2026
Varias tendencias emergentes remodelarán el mercado norteamericano de la kombucha en los próximos 12-18 meses.
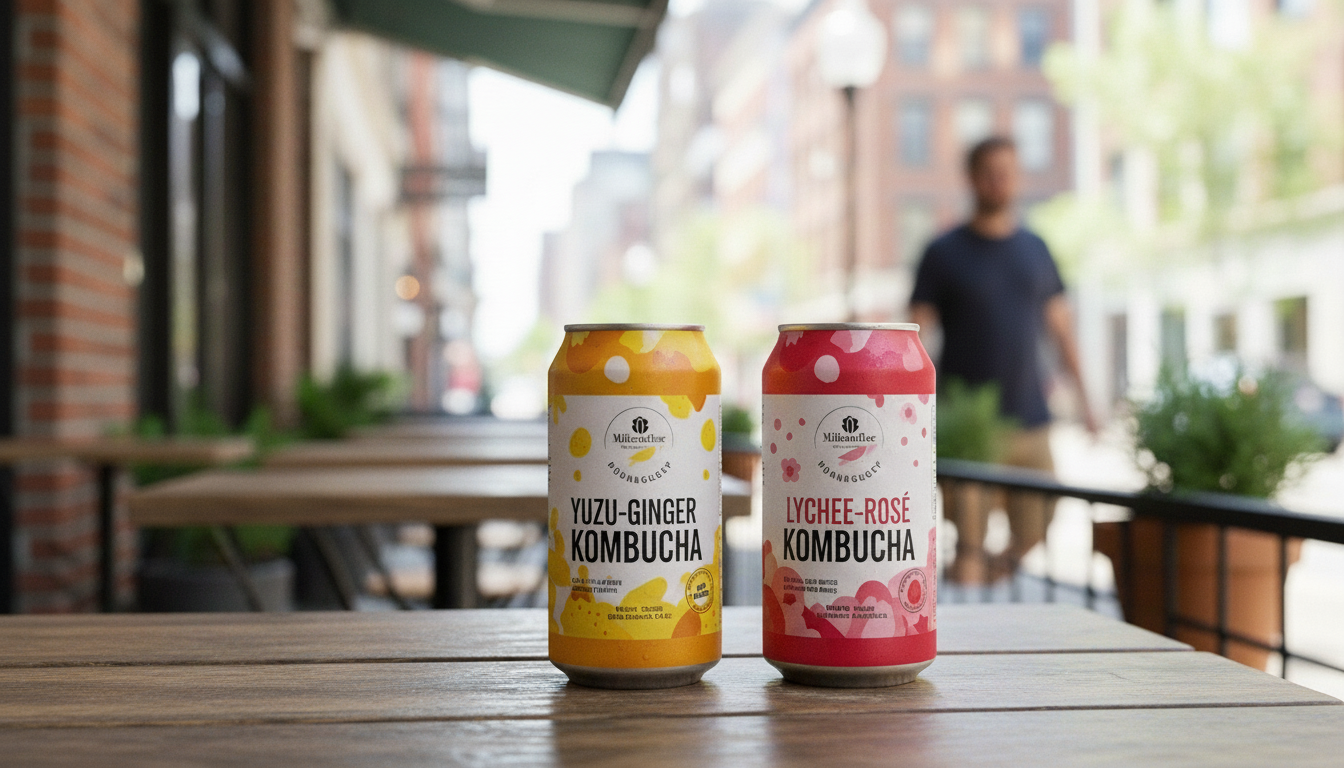
Las latas están conquistando el mercado
El vidrio está perdiendo terreno. Las latas están ganando. Varias marcas líderes estadounidenses ofrecen ahora gamas de productos exclusivamente en lata.
¿Por qué? Las latas son más baratas. Son más ligeras (lo que reduce los costes de envío en las grandes distancias de Norteamérica). Soportan mejor el transporte. Se perciben como más convencionales para los consumidores estadounidenses que ya compran cerveza artesanal en lata, refrescos con alcohol y agua con gas.
La percepción de que las latas son «menos premium» ha desaparecido. El éxito de la transición de la cerveza artesanal estadounidense normalizó este formato. Los consumidores canadienses muestran una aceptación similar. Se espera que en 2026 se acelere la adopción de las latas entre las marcas de kombucha de Norteamérica.
El bajo contenido en azúcar no es negociable.
Las investigaciones muestran que el 76 % de los estadounidenses limita activamente el consumo de azúcar. El 62 % lee las etiquetas nutricionales antes de comprar. La kombucha tradicional, con 6-10 g de azúcar por cada 100 ml, crea una disonancia cognitiva en los consumidores preocupados por su salud.
Las marcas norteamericanas de éxito están respondiendo. La gama sin azúcar de Remedy. La línea con bajo contenido en azúcar de Health-Ade. Varias marcas emergentes se lanzan al mercado con el bajo contenido en azúcar como posicionamiento principal.
La categoría se está dividiendo. Las marcas premium mantienen un mayor contenido de azúcar para mejorar el sabor. Las marcas económicas compiten con un contenido bajo o nulo de azúcar para diferenciarse de los refrescos funcionales. El segmento medio (contenido moderado de azúcar y precio moderado) se está viendo presionado por ambos lados.
Para estrategias de formulación, véase cómo elaborar kombucha baja en azúcar sin sacrificar el sabor.
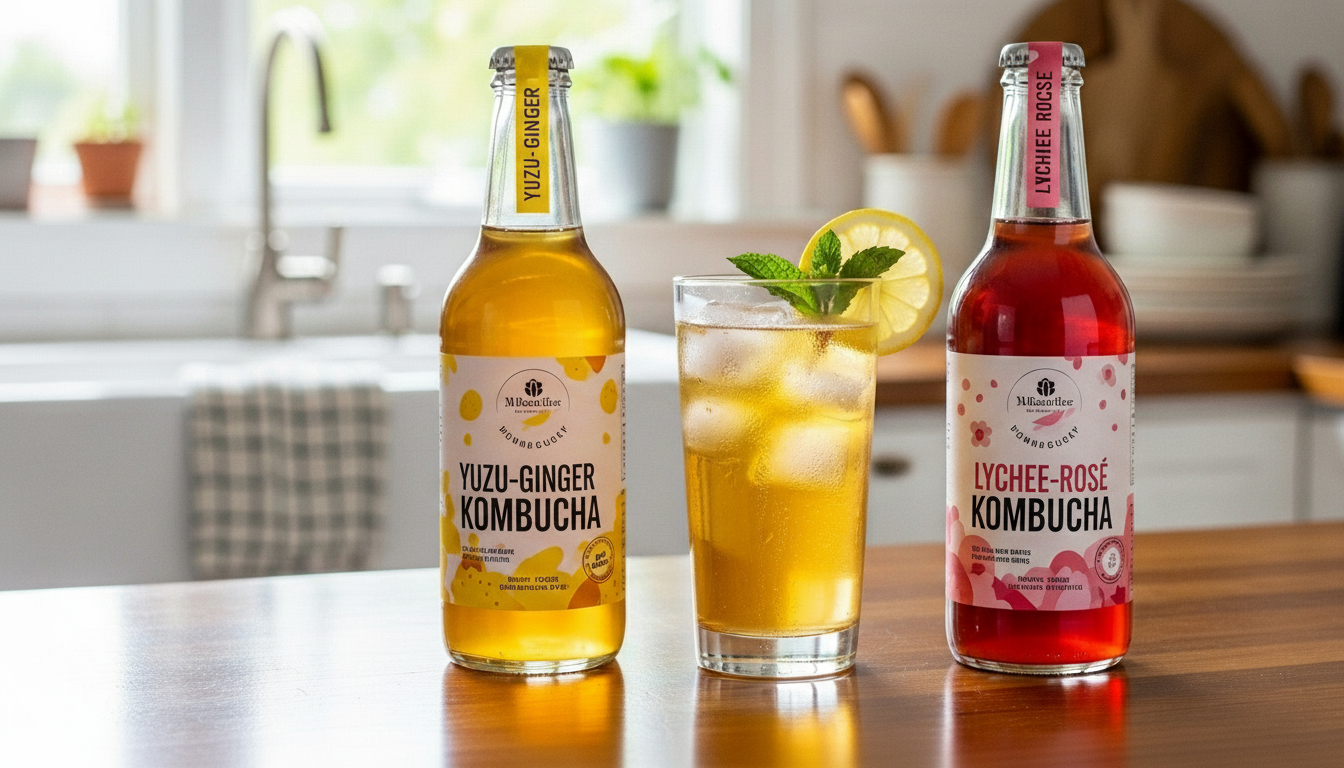
Los sabores regionales están resonando
Las atrevidas combinaciones de sabores inspiradas en la diversidad demográfica de Norteamérica están llamando la atención en los comercios minoristas de Estados Unidos y Canadá.
Los perfiles de inspiración mexicana (hibisco-lima, tamarindo-chile) tienen gran aceptación en los mercados del suroeste y California. Los sabores de influencia asiática (yuzu-jengibre, lichi-rosa) tienen buen rendimiento en la costa oeste y en los mercados urbanos canadienses con importantes poblaciones asiáticas.
No se trata de trucos publicitarios. Son historias auténticas de la diversidad cultural de Norteamérica que ayudan a las marcas a destacar entre la multitud de refrigeradores, al tiempo que atraen a grupos demográficos regionales específicos que impulsan el crecimiento de la categoría.
Qué significa esto para las marcas
El mercado norteamericano de la kombucha en 2026 recompensa a las marcas que comprenden tres realidades:
Lo convencional importa más que lo premium. El crecimiento más rápido se está produciendo en los mercados del Medio Oeste y el Sureste de Estados Unidos a través de Walmart y Target, y no en las tiendas minoristas naturales de la costa. Las marcas optimizadas para esa realidad (precios competitivos, calidad constante, amplio atractivo) captan un volumen desproporcionado.
La competencia viene de fuera de la categoría. Las bebidas gaseosas funcionales como Olipop y Poppi son la verdadera amenaza, no otras marcas de kombucha. La kombucha norteamericana necesita una diferenciación más clara en cuanto a sabor, contenido de azúcar o precio para defender su cuota de mercado.
El acceso a la distribución determina el éxito. Las marcas regionales siguen siendo regionales porque la distribución refrigerada a través de las distancias de América del Norte es costosa. Las marcas que resuelven ese desafío (mediante una mejor logística, formulaciones estables en los estantes o asociaciones estratégicas) abren mercados a los que los competidores no pueden acceder económicamente.
Las oportunidades aquí descritas están al alcance de las marcas que estén dispuestas a adaptar su posicionamiento y sus operaciones a las realidades del mercado norteamericano. La categoría sigue creciendo. Sin embargo, las estrategias que triunfarán en 2026 serán muy diferentes de las que funcionaron en 2020.
Explore nuestra gama completa de soluciones de bebidas fermentadas diseñadas para productores comerciales norteamericanos.
Descargue nuestra guía gratuita para la resolución de problemas relacionados con la kombucha para obtener información sobre la producción.
Preguntas frecuentes
¿Cuál es el tamaño actual del mercado de la kombucha en Norteamérica?
El mercado norteamericano alcanzó los 2100 millones de dólares en 2025, con Estados Unidos representando aproximadamente el 85 % y Canadá el 15 %. El crecimiento continúa a una tasa compuesta anual del 13,9 %, en línea con las tendencias generales de las bebidas funcionales.
¿Qué regiones de EE. UU. registran un mayor crecimiento?
La costa oeste sigue siendo dominante, con una cuota de mercado del 42 %. Sin embargo, el medio oeste y el sureste registran las tasas de crecimiento más altas (24-28 % interanual), impulsadas por la expansión del comercio minorista convencional a través de Walmart, Target y cadenas regionales de supermercados.
¿Cuál es la mayor amenaza competitiva para la kombucha?
Los refrescos funcionales como Olipop y Poppi representan la principal amenaza. Ofrecen beneficios similares para la salud intestinal con entre 2 y 5 g de azúcar por lata, un sabor más parecido al de los refrescos convencionales y un precio de venta al público entre 0,75 y 1,50 dólares más barato que la mayoría de las kombuchas. Están creciendo entre un 50 % y un 100 % anual y captando a consumidores preocupados por la salud que, de otro modo, podrían comprar kombucha.
¿Cómo está influyendo la kombucha con alcohol en el mercado?
La kombucha con alcohol (una categoría que mueve 680 millones de dólares y crece entre un 40 % y un 45 % anual) crea un efecto puerta de entrada, ya que atrae a unos 3,2 millones de nuevos consumidores estadounidenses al año, que luego compran versiones sin alcohol. Esto afecta especialmente a los hombres de entre 25 y 45 años, un grupo demográfico que tradicionalmente ha estado poco representado en el consumo de kombucha sin alcohol.
¿Qué nivel de precios funciona mejor en las grandes cadenas minoristas de EE. UU.?
Las investigaciones muestran una elasticidad de la demanda en torno a los 3 dólares. Las marcas con precios entre 2,50 y 2,99 dólares registran un crecimiento del volumen entre dos y tres veces superior al de sus competidores premium, con precios entre 3,99 y 4,99 dólares. Entre los ejemplos de éxito se incluyen Remedy (2,49-2,79 dólares) y las marcas blancas (1,99-2,49 dólares).
¿Qué minoristas norteamericanos ofrecen las mejores oportunidades?
EE. UU.: Walmart, Target, Kroger, Whole Foods, Trader Joe's y Costco. Canadá: Loblaws, Sobeys, Metro, Whole Foods y Costco. Las cadenas de tiendas de conveniencia (7-Eleven, Circle K en EE. UU.; Mac's, Couche-Tard en Canadá) representan oportunidades emergentes para los formatos estables a temperatura ambiente.
Fuentes
Grand View Research — Tamaño y perspectivas del mercado de la kombucha en Canadá, 2025-2033 — https://www.grandviewresearch.com/horizon/outlook/kombucha-market/canada Previsión de datos de mercado — Norte
Tamaño, cuota de mercado y análisis del mercado de la kombucha en Estados Unidos — https://www.marketdataforecast.com/market-reports/na-kombucha-market